
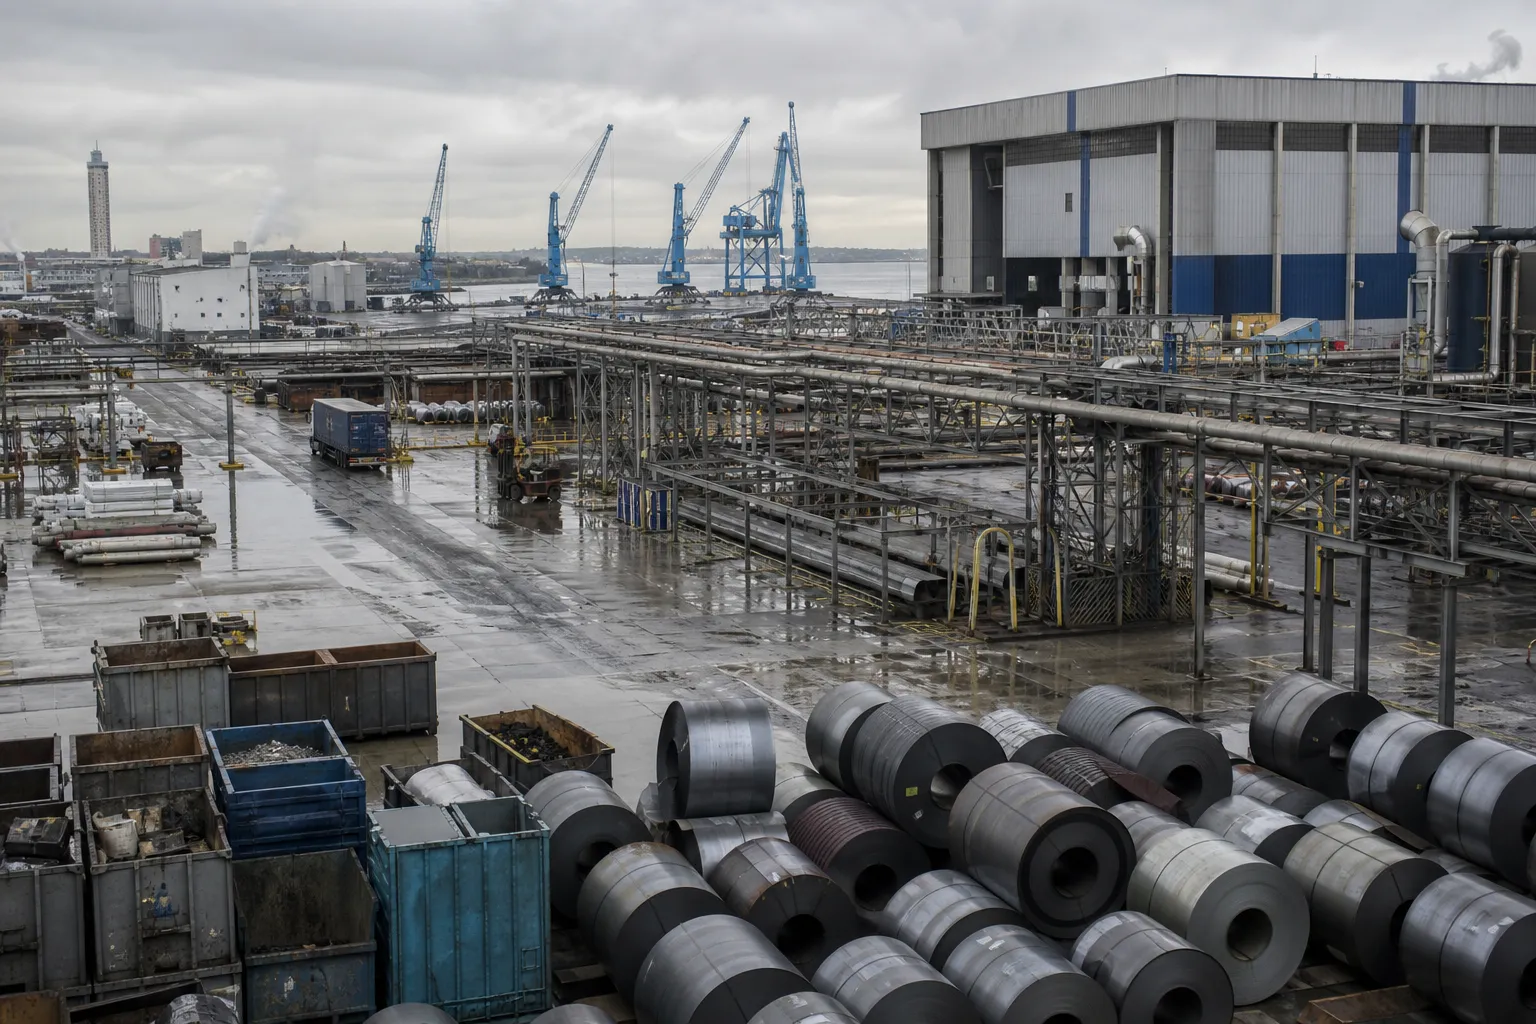
Des commandes mieux orientées, une équation financière plus complexe
La Normandie entre dans une phase industrielle contrastée. Les commandes reviennent progressivement dans plusieurs filières stratégiques. Pourtant, cette reprise ne garantit ni la marge ni la liquidité.
Pour un DAF, le signal est donc ambivalent. Le chiffre d’affaires futur se sécurise davantage. En revanche, le besoin de financement augmente avant l’encaissement des ventes.
La dernière enquête de la Banque de France confirme cette réalité. En août, l’activité industrielle normande a poursuivi sa hausse. Les carnets de commandes se sont améliorés par rapport au mois précédent.
Cette embellie reste toutefois sélective. Les équipements électriques et électroniques, l’automobile, ainsi que le caoutchouc-plastique-verre progressent. La chimie, la métallurgie, le bois et la filière viande connaissent une situation moins favorable.
La dynamique repose sur des marchés d’investissement, d’énergie, de défense et de souveraineté industrielle. Elle ne constitue pas encore un rebond généralisé. C’est pourquoi le pilotage financier doit rester extrêmement discriminant.
Pourquoi un carnet de commandes plus fourni peut-il fragiliser la trésorerie ?
Une commande est une promesse de revenu, non un encaissement. Sa réalisation consomme immédiatement des matières, de l’énergie, de la main-d’œuvre et des capacités industrielles.
Le décalage est particulièrement sensible dans l’industrie. Les achats fournisseurs précèdent souvent la production. La production précède la livraison. Enfin, la livraison précède fréquemment l’encaissement client.
Cette mécanique accroît le besoin en fonds de roulement. Elle devient critique lorsque les prix des intrants remontent. Elle l’est davantage lorsque les délais clients se dégradent.
La Banque de France souligne que la trésorerie demeure négative dans l’industrie. Les disparités sectorielles restent fortes. Cette donnée doit alerter les directions financières, même lorsque les volumes repartent.
Le DAF doit donc distinguer le carnet signé du carnet réellement finançable. Une activité non financée peut détruire de la valeur. Une croissance mal négociée peut aussi dégrader les covenants bancaires.
Quels secteurs normands portent aujourd’hui la demande industrielle ?
La Normandie bénéficie d’un socle industriel diversifié. Son exposition aux filières énergétiques, maritimes, automobiles, agroalimentaires et de défense soutient la demande.
Les biens d’équipement et les matériels de transport jouent un rôle central. Ils profitent notamment des programmes de défense et des investissements dans les centres de données. Ces marchés offrent une visibilité intéressante.
La filière défense illustre cette accélération. La Région Normandie estime qu’elle rassemble environ cent entreprises et plus de 12 000 emplois. Elle a créé un fonds d’investissement de cinq millions d’euros pour consolider les PME concernées.
Cette décision publique répond à l’augmentation des commandes et aux besoins de capacités. Elle peut déclencher des investissements productifs rapides. Cependant, elle impose aussi une discipline stricte sur les coûts complets et les risques contractuels.
À Vernon, Maiaspace renforce également la profondeur industrielle régionale. La société construit une nouvelle usine pour son mini-lanceur réutilisable. Cette implantation accompagne des contrats commerciaux conclus avec des clients internationaux.
Ces projets renforcent les chaînes de sous-traitance normandes. Ils créent des opportunités pour les équipementiers, les spécialistes qualité et les logisticiens. Ils intensifient également les tensions sur les compétences et les besoins de financement.
Pourquoi la hausse des matières premières ne se répercute-t-elle pas intégralement ?
Les prix des matières premières restent sous tension dans la plupart des filières régionales. Seuls certains segments, comme le bois ou le caoutchouc-plastique-verre, connaissent un répit relatif.
Or, les industriels ne peuvent pas toujours transmettre ces hausses à leurs clients. La pression concurrentielle reste vive. Les prix de vente ralentissent donc davantage que les coûts d’achat.
Cette situation réduit mécaniquement le taux de marge. Elle transforme une hausse d’activité en risque financier. Le danger est fort pour les entreprises engagées dans des contrats pluriannuels mal indexés.
Les coûts énergétiques et logistiques aggravent ce phénomène. Dans les services, les prix augmentent particulièrement dans les transports et l’entreposage. Le carburant demeure un facteur de renchérissement des flux industriels.
Pour un DAF, l’enjeu n’est plus seulement de négocier les prix. Il faut revoir les formules de révision. Il faut aussi arbitrer entre stocks de précaution, achat à terme et diversification fournisseurs.
Une analyse par famille d’achat devient indispensable. Le cuivre, les polymères, les métaux, l’énergie et les emballages ne présentent ni la même volatilité ni les mêmes solutions de couverture.
Quels indicateurs financiers doivent être suivis chaque semaine ?
Le budget annuel ne suffit plus pour piloter cette séquence. Le DAF doit installer une vision glissante, opérationnelle et orientée décisions. L’horizon pertinent se situe souvent entre treize et vingt-six semaines.
- La trésorerie prévisionnelle quotidienne, intégrant les décaissements fournisseurs, les salaires, les taxes et les échéances de dette.
- Le besoin en fonds de roulement par ligne de produits, afin d’identifier les commandes rentables mais consommatrices de cash.
- La marge sur coût variable actualisée, intégrant les derniers prix d’achat et les surcoûts logistiques.
- Les délais clients et fournisseurs, avec une alerte sur les litiges, les retards documentaires et les échéances dépassées.
- La couverture des matières stratégiques, comparée au carnet ferme et aux prévisions commerciales pondérées.
- Le taux de transformation des devis, afin de détecter rapidement une pression excessive sur les prix.
- Les engagements hors bilan, notamment les garanties, pénalités de retard et obligations de performance.
Ce tableau de bord doit réunir finance, achats, commerce, production et supply chain. Sans cette gouvernance, chaque direction optimise son propre indicateur. L’entreprise perd alors la vision de sa création de valeur globale.
Des investissements régionaux qui exigent une finance de transformation
Comment financer la croissance sans mettre l’exploitation sous tension ?
La reprise des commandes intervient alors que les investissements industriels se multiplient. Cette concomitance oblige les DAF à prioriser les projets. Tous les investissements ne produisent pas le même effet sur la compétitivité.
À Grand-Couronne, Paprec et Samfi portent un projet d’écopole industriel sur l’ancien site Chapelle-Darblay. L’investissement pourrait atteindre 450 millions d’euros. Le projet vise la production d’hydrogène renouvelable et de matières premières recyclées.
Cette initiative révèle une évolution majeure. La sécurisation des approvisionnements devient un sujet industriel et financier. Le recyclage réduit potentiellement l’exposition à certaines matières vierges et aux marchés internationaux.
Au Havre, Slaur Sardet a annoncé plus de 25 millions d’euros d’investissements. Le programme comprend des capacités de stockage et une ligne de conditionnement supplémentaire. L’objectif est de faire croître fortement les volumes produits.
Pour ces entreprises, le défi consiste à séquencer les dépenses. Il faut préserver le fonds de roulement pendant les travaux. Il faut aussi sécuriser les subventions, les crédits, les aides et les garanties.
Le financement doit associer plusieurs leviers. Autofinancement, dette bancaire, crédit-bail, affacturage sélectif et aides publiques doivent être comparés. Le bon montage dépend du risque technologique et de la vitesse de montée en charge.
Quels risques doivent être intégrés dans les scénarios financiers ?
Le scénario central ne suffit plus. Il doit être complété par des simulations de sensibilité. Chaque simulation doit déboucher sur une action décidée à l’avance.
| Risque | Impact financier probable | Réponse attendue du DAF |
|---|---|---|
| Hausse des intrants | Érosion immédiate de la marge | Indexation, renégociation, couverture et arbitrage fournisseurs |
| Commande accélérée | Hausse du besoin en fonds de roulement | Acompte, financement de stock et lissage du plan de charge |
| Retard de production | Pénalités et décalage des encaissements | Cellule de pilotage, avenants et sécurisation documentaire |
| Baisse de volumes | Sous-absorption des coûts fixes | Révision capacitaire, maîtrise des charges et scénarios sociaux |
| Projet d’investissement | Tension sur la liquidité et l’endettement | Phasage, aides, dette adaptée et contrôle des jalons |
Le cas de la cimenterie de Ranville rappelle l’importance de ces scénarios. Heidelberg Materials envisage une restructuration dans un marché marqué par une baisse des volumes. Les ventes de ciment auraient reculé de 30,7 % depuis 2023.
Cette situation contraste avec les investissements observés ailleurs. Elle démontre qu’une région industrielle n’avance jamais au même rythme. Les DAF doivent gérer simultanément croissance, transformation et protection du cash.
Le management de transition pour sécuriser la performance financière
Quand un DAF doit-il recourir à un manager de transition ?
Le recours devient pertinent lorsque l’organisation doit agir plus vite que ses ressources internes. C’est le cas lors d’une reprise de commandes, d’une tension de trésorerie ou d’un investissement majeur.
Un manager de transition apporte une capacité d’exécution immédiate. Il ne se limite pas à établir un diagnostic. Il organise les priorités, mobilise les équipes et installe les rituels de pilotage.
Dans une ETI industrielle normande, il peut intervenir en quelques jours. Sa mission débute par une photographie objective du cash, des marges et des engagements. Elle se poursuit par un plan d’action chiffré.
Le profil mobilisé dépend du besoin. Un DAF de transition traite le financement, la trésorerie et la relation bancaire. Un directeur industriel sécurise les capacités et la productivité. Un directeur achats rétablit les conditions d’approvisionnement.
Quel business case appliquer à un industriel normand en croissance ?
Imaginons un équipementier normand travaillant pour l’énergie et la défense. Son carnet ferme progresse de 25 % sur six mois. Ses principaux alliages et composants électroniques augmentent rapidement.
Les contrats clients prévoient une indexation insuffisante. Les fournisseurs demandent des acomptes. Les délais d’encaissement dépassent soixante jours. La direction générale craint une crise de liquidité malgré un chiffre d’affaires en hausse.
Louis Dupont peut mobiliser un DAF de transition sous une semaine. Celui-ci commence par établir une prévision de trésorerie à treize semaines. Il isole ensuite les contrats destructeurs de marge et les stocks sans couverture commerciale.
Le manager pilote une cellule hebdomadaire réunissant commerce, achats, production et contrôle de gestion. Chaque commande est évaluée selon sa marge actualisée, son besoin de cash et son risque opérationnel.
Il négocie ensuite des acomptes sur les nouvelles affaires. Il revoit les clauses d’indexation des contrats renouvelables. Il sécurise des lignes court terme adaptées au cycle d’exploitation.
Enfin, il met en place une discipline de recouvrement. Les litiges sont traités à la source. Les livraisons sans dossier complet sont bloquées. Les factures sont émises dès la preuve de conformité obtenue.
L’impact mesurable peut être rapide. L’entreprise vise une réduction de quinze jours du délai clients. Elle peut diminuer de 10 % ses stocks non critiques. Elle peut également restaurer plusieurs points de marge sur les affaires renégociées.
Quels résultats un manager de transition doit-il laisser après sa mission ?
Une mission réussie ne dépend pas d’un sauvetage ponctuel. Elle doit laisser une organisation capable de conserver les progrès. Les outils doivent appartenir aux équipes permanentes.
- Une prévision de trésorerie fiable et actualisée chaque semaine.
- Un comité marge-cash associant les fonctions opérationnelles et financières.
- Une grille de validation des affaires intégrant rentabilité, risques et besoin de financement.
- Des règles d’acomptes, de garanties et d’indexation contractualisées.
- Un plan d’actions fournisseurs et clients responsabilisé.
- Une feuille de route d’investissement liée à des jalons financiers vérifiables.
Le management de transition agit donc comme un commando de transformation. Il traite l’urgence sans sacrifier la structuration. Il permet au DAF de reprendre la maîtrise du tempo financier.
Les questions décisives des DAF normands
Faut-il accepter toute nouvelle commande lorsque les capacités sont disponibles ?
Non. Une commande doit couvrir ses coûts actualisés, financer son cycle d’exploitation et respecter les capacités disponibles. Le volume seul ne constitue jamais un critère suffisant.
Comment préserver la marge lorsque les clients refusent les hausses tarifaires ?
Il faut combiner indexation, segmentation clients, optimisation des achats et ajustement du mix produit. Un manager de transition accélère ces arbitrages et mesure leur effet économique.
Quel est le premier levier pour sécuriser la trésorerie industrielle ?
La prévision glissante de trésorerie constitue le premier levier. Elle doit relier commandes, achats, production, facturation et encaissement. Sans cette vision, les décisions arrivent toujours trop tard.